상가포괄양도양수 이것 모르면 부가세 폭탄 맞으실 겁니다
글 · 상속 전문 변호사 차형진 (법무법인 베율) · 처음 게시 2024.08.14 네이버 블로그
안녕하세요.
부동산 전문 변호사로 활동하면서, 일반인은 말할 것도 없고,
부동산을 잘 알고 계신 공인중개사분들까지 의뢰를 주셨던 부분이 있습니다.
바로 상가포괄양도양수 문제입니다.
매도인 매수인 모두가 이득일 수도 있는 반면,
최악의 경우 상가포괄양도양수 부가세 폭탄을 맞고 수억 원에 가까운 손해로 이어질 수 있기 때문입니다.
(만약 직거래를 고민 중이라면 꼭 집중해 주세요.)
현재 부동산 전문 변호사가 상가포괄양도양수 뿐 아니라 상가 매매를 앞두고 계신 분들을 위해
계약 검토 서비스를 도와드리고 있습니다.
✅상가포괄양도양수 *부가세 폭탄을 맞는 건 아닌지***
✅계약서에 불이익 당할만한 부분은 없는지
✅권리금에 문제가 있지는 않은지
✅합리적인 가격으로 거래하고 있는지
궁금하시다면 아래 링크를 클릭하고 진단을 받아보세요.
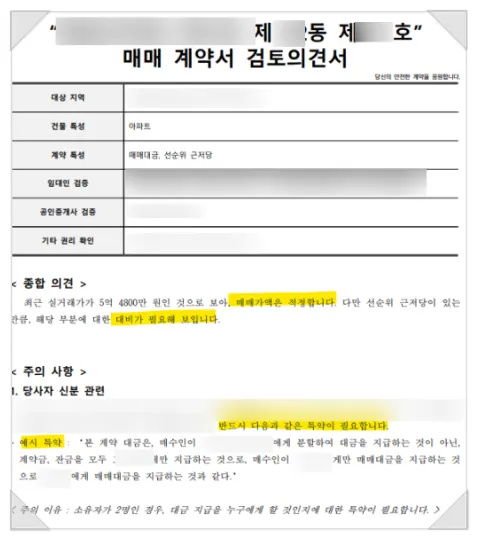
진단 신청 시 ▲ 같은 의견서를 받아보실 수 있습니다.
단, 부동산 전문 변호사가 직접 검토를 도와드리다 보니 모든 분들에게 도움을 드리지 못하는 점 양해 부탁드립니다.
만약 대기 연락을 받으신 분들께선 아래 칼럼 글을 먼저 읽어주세요.
양도 입장: 상가포괄양도양수 요건
사업용 부동산을 10년 안에 매도하게 되면 환급받은 부가가치세는 반환해야 하는 것이 원칙입니다.
그러나 일정 요건을 갖추면 상가 매도 시 부가가치세를 부담하지 않아도 됩니다.
사업의 양도가 어럽게 들리실 수도 있지만 많은 분들이 본인의 식당이나 작은 가게를 통째로 매도하는 것을 쉽게 볼 수 있습니다.
이처럼 사업 동일성이 유지되면서 경영 주체만 바뀌는 것을 사업의 양도라 합니다.
중요한 것은 누구에게 양도하느냐에 따라 환급받은 부가가치세 부담 유무가 바뀐다는 것입니다.
아래 3가지를 만족하는지 확인해 보세요.
1️⃣포괄 양도, 양수 내용이 확인되어야 한다. 사업 양도양수 계약서 등에 의하여 사업의 포괄적 양도 사실이 있어야 한다.
2️⃣ 양도자 및 양수자가 과세사업자여야 한다. 사업을 양수한 양수자가 면세사업으로 전용하는 경우 사업 양수도가 인정되지 않는다.
3️⃣사업 양도 신고서를 세무서에 제출해야 한다. 사업을 양도한 후, 즉 임대 건물을 양도한 후 양도자는 폐업 확정신고를 할 때 세무서에 ‘사업 양도 신고서’를 제출해야 한다.
양도 입장 : 포괄 양수도 불인정 되는 경우
1️⃣일반과세자가 간이과세자에게 사업을 양도하는 경우
2️⃣사업 양도인이 세금계산서를 교부한 경우로서 거래 징수한 세액을 신고납부한 경우
세금계산서 발급 여부로 인한 결과
1️⃣ 사업 양수도에 해당하지만 아닌 것으로 보고 ‘세금계산서를 발급한 경우’
양도인은 매출 부가가치세를 환급받고 관련 관련 가산세는 없지만 양수인은 공제받은 매입세액 추징 및 신고(환급) 불성실 가산세 10% 및 납부불성실가산세가 부과됩니다.
2️⃣사업 양수도에 해당하지 않지만 사업 양수도로 보고 ‘세금계산서를 발급하지 않은 경우’
양도인은 매출 부가가치세를 추징당하며 세금계산서 미교부 가산세, 신고불성실가산세, 납부불성실가산세가 부과됩니다. 양수인은 매입세액공제를 받을 수 없습니다.
<‘상가’ 관련 인기 칼럼 BEST 3 이어보기>
이 글은 2024.08.14 네이버 블로그에 처음 쓴 글을 옮긴 것입니다. 법령과 실무는 그 뒤로 바뀌었을 수 있으니, 지금 상황에는 상담에서 현재 기준으로 다시 확인합니다. 원문 보기